Las defensas, en cambio, cuestionan la validez de parte de la documentación y las condiciones en que se incorporaron las declaraciones de los arrepentidos.
El juicio por la causa de los Cuadernos de las Coimas avanza con la presentación de pruebas y testimonios que buscan determinar cómo habría funcionado el esquema de recaudación ilegal investigado durante los gobiernos kirchneristas. En esta etapa, la fiscalía sostiene que distintos elementos reunidos durante la investigación permiten respaldar las acusaciones contra Cristina Kirchner, exfuncionarios y empresarios.
Ante el Tribunal Oral Federal 7 ya declararon más de 100 testigos, mientras que todavía restan alrededor de 200 testimonios. La fiscal general Fabiana León considera que las evidencias deben analizarse en conjunto, ya que incluyen documentos, peritajes, movimientos financieros y comunicaciones telefónicas.
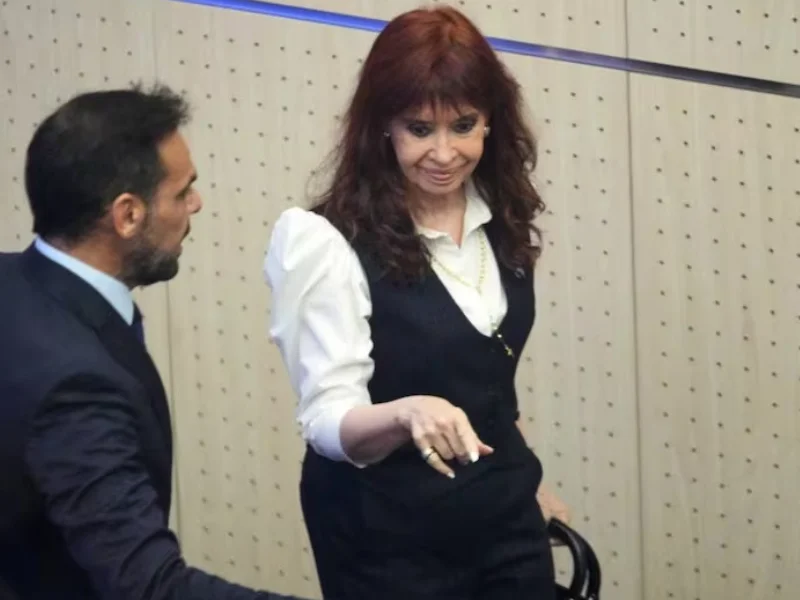
La expresidenta está acusada de haber encabezado una asociación ilícita y de 175 hechos de cohecho pasivo. De ese total, 165 están relacionados con el presunto sistema de cartelización de la obra pública civil. También se encuentran imputados exfuncionarios como Julio De Vido, Roberto Baratta y José López, además de empresarios vinculados con las contrataciones estatales.
Uno de los elementos centrales del expediente son los cuadernos escritos por Oscar Centeno, quien fue chofer de Baratta. En las audiencias se exhibieron los ejemplares originales que describen recorridos y supuestas entregas de dinero en distintos puntos de Buenos Aires. Una pericia oficial confirmó que Centeno fue el autor de las anotaciones. Sin embargo, un estudio privado detectó alteraciones en partes de tres cuadernos, un aspecto que fue utilizado por las defensas para cuestionar la documentación.
Para la fiscalía, los registros no constituyen una prueba aislada: su contenido se complementaría con declaraciones de imputados colaboradores, información bancaria y datos sobre vehículos, domicilios y desplazamientos. Seis de los ocho cuadernos originales llegaron a manos de la Justicia en 2019, luego de que el periodista Diego Cabot los entregara a las autoridades.
Los movimientos de dinero y las comunicaciones
Otro eje de la acusación está relacionado con los informes financieros. Contadores y peritos oficiales declararon sobre retiros de grandes cantidades de efectivo que no tendrían una justificación comercial clara y que, según la investigación, coincidirían con las fechas de los presuntos pagos ilegales.
También se presentaron análisis de comunicaciones telefónicas. Los especialistas en telecomunicaciones expusieron coincidencias entre las antenas activadas por los teléfonos de Baratta, Centeno y distintos empresarios, y los lugares y horarios mencionados en las anotaciones. A su vez, otros testimonios técnicos abordaron las planillas elaboradas por el financista Ernesto Clarens, quien habría intervenido en la conversión a dólares de fondos provenientes de contratistas del interior del país.
De acuerdo con la hipótesis fiscal, el mecanismo habría operado desde el Ministerio de Planificación Federal mediante el direccionamiento de licitaciones y la exigencia de retornos a empresarios para facilitar el cobro de certificados y pagos estatales.
La acusación sostiene que los fondos se obtenían a través de distintas maniobras, entre ellas facturación apócrifa, sobreprecios y retiros de dinero en efectivo. Luego, Clarens habría participado en la conversión de pesos a dólares, mientras que Centeno registraba los recorridos que atribuía a Baratta y sus colaboradores para recoger el dinero. Los traslados, según esa reconstrucción, incluían oficinas, hoteles y otros lugares de la Ciudad de Buenos Aires. Baratta, por su parte, niega haber realizado esa logística de recaudación.
Las defensas rechazan la interpretación de la fiscalía y sostienen que las pruebas presentadas no alcanzan para demostrar los delitos atribuidos a sus representados. Entre sus cuestionamientos aparecen las presuntas manipulaciones de la documentación y las dudas sobre la autenticidad y el alcance de algunos elementos incorporados al expediente.